1.具身智能
具身智能,通常指通过物理实体(如机器人、智能汽车等)感知并与现实世界进行实时交互和学习的智能系统。它通过赋予智能体物理交互能力(如机器人、传感器系统),使智能系统能通过感知 - 行动 - 学习闭环实现自主决策,这不仅为机器人、自动驾驶等领域提供技术基石,更是推动 AI 从 “模拟世界” 迈向 “真实世界” 的关键。
2.具身智能技术架构
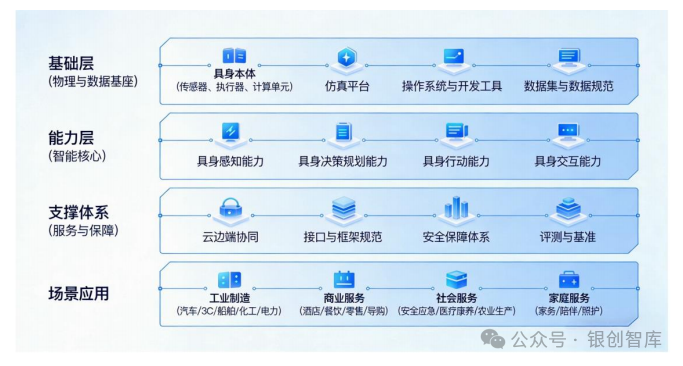
具身智能作为人工智能与机器人学以及生命科学、工材等多学科多领域融合的前沿领域,其技术架构与场景应用可系统划分为基础层、能力层、支撑体系层和场景应用层。各层级相互支撑、协同进化,共同推动具身智能从实验室走向真实世界。
3.具身智能发展阶段
以图灵 1950 年发表的《Computing Machinery and Intelligence》为起点,首次提出 “智能行为可通过身体与环境的物理交互直接产生” 的观点。1980 年,罗德尼・布鲁克斯(Rodney Brooks)提出的行为主义 AI 框架,强调通过身体与环境的交互,而非依赖复杂算法或内部表征。
随着机器人学、神经科学和控制理论等学科的交叉融合,具身智能进入技术积累阶段,这一阶段的核心特征是硬件技术逐步成熟,传感器与执行器性能大幅提升,为后续具身智能的发展奠定了基础。
2010 年,深度学习技术的兴起为具身智能带来了革命性变化,多模态感知与深度学习的结合,使机器人能够处理更复杂的环境信息并做出智能决策。2020 年后,Atlas 的持续升级展示了具身智能在运动控制领域的突破,其能够通过试错学习优化动作,标志着机器人从 “固定动作” 向 “自主适应” 的转变,这一阶段也开始探索大模型与具身智能的初步融合。众多科技巨头开始大力投入研发具身智能产品。
4.具身智能主要产品及载体
具身智能的主要产品及载体形态多样,其核心产品主要为机器人与自动驾驶载具。机器人主要有工业机器人,如在流水线上执行精密装配、分拣或焊接的智能机械臂;服务与特种机器人,包括提供导览、安检、医疗手术(如骨科智能手术机器人)及康养服务的各类机器人;还包括人形机器人,目前还处在研发与探索阶段。智能运载装备,如自动驾驶汽车、无人机等。这些产品的共同核心是通过传感器与环境的交互,实现感知、决策与执行的闭环,并正在从单一功能设备,向能适应动态环境、完成多步骤复杂任务的智能体演进。
具身智能产业链覆盖上游硬件与软件到下游应用。上游以核心零部件与技术基座为核心,包括 AI 芯片、各类传感器、伺服电机、减速器等核心零部件等。中游聚焦整机集成与算法开发,主要产品为机器人与自动驾驶载具。下游主要为各种应用场景,包括工业制造领域、物流配送、医疗康复、家庭服务等场景。
具身智能产业链上游已形成涵盖电机、减速器、传感器、丝杠轴承、控制伺服,以及新材料等的技术体系,国内企业在无框力矩电机、谐波减速器、六维力传感器等高壁垒环节实现显著突破,国产化进程加速,核心零部件自主可控能力持续增强,为产业规模化发展奠定了坚实基础。
中游环节作为产业链的枢纽,主要负责将上游的控制器、伺服系统、减速器等核心零部件集成到机器人本体,并通过系统集成实现软硬件的深度融合,核心功能包括机器人本体的研发、制造和系统集成。技术构成方面,本体制造涉及高性能传感器、电机、减速器、结构件、控制系统等关键零部件,需实现高精度机械结构与智能算法的协同。系统集成则涵盖机器人 “大脑” 与 “小脑” 系统、数据采集服务、仿真平台和训练环境,确保机器人具备感知、决策和执行能力。随着 AI 大模型的突破以及核心零部件国产化率的提升,中游环节的技术创新和自主可控能力不断增强,成为具身智能产业链升级和多场景应用的核心驱动力。
中游环节聚集了大量本体制造和系统集成企业,形成了以上海、深圳、苏州等为代表的区域产业集群。本体制造和系统集成的主流技术路径包括分层决策模型、大模型驱动端到端集成、多模态感知融合,以及云边端协同架构等。
具身智能产业链下游应用场景广泛,涵盖工业制造、医疗康复、家庭服务、物流运输、教育娱乐、公共安全、智慧养老与智慧医疗、商业零售、交通出行等细分领域。各场景推动多机器人协作和跨模态融合,实现具身智能产品的多样化落地与规模化应用。
下游应用场景的关键技术集成包括:高精度光学动捕系统、高精度定位系统、大型多模态大模型、仿真数据平台,以及软硬服一体化控制系统。企业通过定制化硬件设计与开源软件平台,满足行业个性化需求,推动具身智能在复杂环境中的可靠落地和规模复制。
1.中国具身智能市场规模持续增长
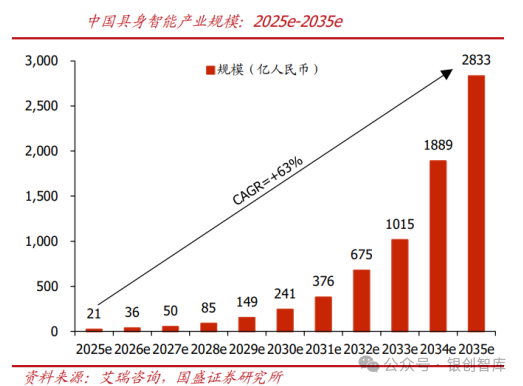
展望未来几年,具身智能产业规模有望随着应用场景的多元而取得快速增长。全球范围来看,Trendforce 预计,2026 年将是人形机器人迈向商用化的关键年,全球出货量可望突破 5 万台,年增逾 700%。其中,日本市场或以 “健康照护” 为重要需求场景,美国市场或在 “制造、物流” 场景大规模部署,中国市场则在 “制造、陪伴、消费级” 多元场景布局。中国市场中,艾瑞咨询预计,未来 10 年具身智能市场有望较 2025 年实现百倍增长,达到 2000-3000 亿人民币市场规模。其中,工业制造、仓储物流、餐饮零售、科研公用等有望成为普及场景。
2.机器人行业发展可期
中国机器人市场正迎来快速增长。根据中商产业研究院统计,中国机器人市场规模从 2018 年的 2030 亿元快速攀升至 2024 年的 4802 亿元,年均复合增长率达 15.43%。预计 2027 年市场规模有望达到 6328 亿元,2018 至 2027 年年均复合增长率为 13.47%。中国人形机器人市场处在产业化落地关键阶段,2024 年市场规模约为 25.62 亿元,预计 2025 年约 63.39 亿元,2030 年达 642.22 亿元,年均复合增长率达 58.90%。
3.自动驾驶行业快速发展
中国自动驾驶市场规模近年来呈现快速增长态势,2024 年达 3832 亿元,2018 至 2024 年均复合增长率为 27.48%。预计 2027 年扩大至 6200 亿元,2018 至 2027 年均复合增长率为 24.02%。中国智能汽车销量及渗透率持续增长,2023 年智能汽车销量 12.4 百万辆,渗透率 57.1%;预计 2026 年销量 20.4 百万辆,渗透率 81.2%;2030 年销量 29.8 百万辆,渗透率 99.7%。预计 2027 年中国乘用车高阶自动驾驶解决方案占比接近一半,2030 年超 80%。
具身智能已渗透至工业制造、物流、医疗、家庭服务、公共安全等多个领域,不同场景对技术的要求各有侧重。
1.工业制造与自动化
目前具身智能落地最成熟、ROI 最高的场景之一。涵盖大批量生产(3C、汽车)中的装配、焊接、搬运、上下料,以及定制化生产中的高精度质检和协作安全。人形机器人有望革新工厂自动化流程,解决传统方案痛点。
典型案例:配天科技的免示教焊接机器人、新松机器人的汽车焊接应用。
2.物流运输与仓储分拣
具身智能落地的重要方向,从单一功能设备向智能体演进。包括室外转运、装卸、室内转运及物料拣选,要求高效移动性、多机协同、路径规划及动态避障功能。
代表案例:杭叉集团的 X1 系列无人叉车、GALAXIS 智能系统、Dataa Robotics 的配送机器人。
3.医疗康复与健康服务
对安全性和精准度要求极高,从辅助工具向核心治疗设备转变。包括高精度手术操作、康复训练、生活辅助及远程监护护理,需多模态感知、人机交互安全及个性化适配能力。代表案例:天智航的手术机器人、傅利叶智能的康复外骨骼机器人。
4.家庭服务与智慧家居
中长期广阔市场,兼顾外观、实用性和情感交互。涵盖家政清洁、情感陪伴、老人辅助、搬运及健康监测,需强大环境感知、自然语言交互及情感计算能力,轻量化技术是关键。
代表案例:扫地机器人、LingSiAI 情感引擎应用、海尔智家 “海娃” 系列家庭服务机器人。
5.公共安全与应急救援
适用于危险或极端环境,包括安防巡检、灾难救援、危险环境作业、侦查及物资投送,要求强越野能力、多模态感知及自主导航建图能力。
代表案例:RotunbotRT-G 球形机器人、各类履带式或四足机器人。
6.商业零售与客户服务
包括导览接待、商品推荐、客户服务、商品配送及智慧药房服务,依赖多模态交互、自然语言处理及场景理解能力。
代表案例:美团智慧药房机器人、各类商用服务机器人。
具身智能的实体应用已形成从工业到消费、从结构化到非结构化场景的全方位覆盖,随着技术成熟和成本下降,应用广度和深度将持续拓展。
来源:具身智能大观


 office_bj@dygz.com
北京市朝阳区北美国际商务中心G座


